HLM
Plafond de ressources logement social 2026 dépassé : les solutions
7 min de lecture
Avec des prix de vente pouvant bénéficier d’une décote allant jusqu’à 35 % par rapport au marché immobilier classique, l’accession sociale représente une opportunité majeure pour stabiliser votre patrimoine. Pourtant, entre les plafonds de ressources et les démarches administratives, on finit souvent par se sentir perdu face à la complexité des procédures.
Devenir propriétaire de vos murs est un projet accessible et nous allons voir ensemble comment acheter son logement HLM comment faire pour réussir chaque étape de votre acquisition en 2026. On décortique les critères d’éligibilité et les solutions de financement pour sécuriser votre futur chez-vous.
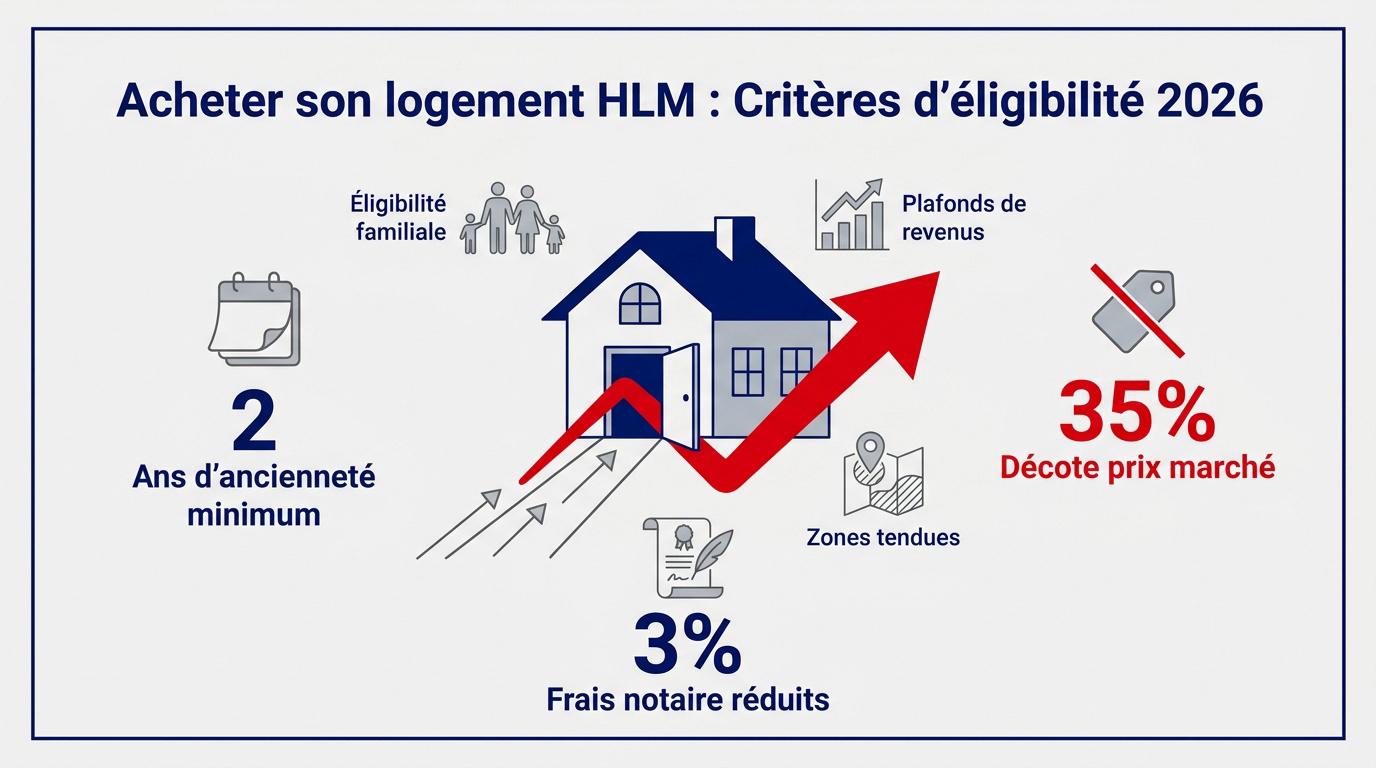
L’achat HLM en 2026 exige deux ans d’ancienneté minimale. Les prix bénéficient d’une décote jusqu’à 35% par rapport au marché, avec des frais de notaire réduits à environ 3% du prix de vente. Ces conditions facilitent l’accès à la propriété pour les locataires modestes.
La dernière info sur les locataires modestes mène directement à la définition précise des profils autorisés à acheter.
Le locataire doit occuper son logement depuis au moins deux ans. C’est la condition sine qua non pour entamer les démarches. Sans cette ancienneté, votre dossier ne sera pas recevable.
Le conjoint peut acheter sans condition de ressources. Les enfants ou parents peuvent aussi se porter acquéreurs. Leurs revenus ne doivent pas dépasser certains plafonds.
Certaines zones tendues limitent ces transferts de droits. Le bailleur vérifie toujours la stabilité financière des proches concernés. Il s’assure ainsi de la viabilité du projet immobilier.
L’achat d’un logement social transforme votre statut tout en conservant une sécurité grâce à la clause de rachat systématique durant dix ans.
Le revenu fiscal de référence N-2 sert de base de calcul. Ce document officiel détermine votre éligibilité immédiate. Les plafonds varient selon la composition du foyer.
Les limites sont nettement plus hautes en région parisienne. La carte mobilité inclusion permet de rehausser les plafonds autorisés pour les personnes handicapées.
| Foyer | Paris/IDF (€) | Province (€) |
|---|---|---|
| 1 pers. | 34 996 | 30 424 |
| 2 pers. | 52 303 | 40 630 |
| 3 pers. | 62 871 | 48 859 |
Une fois votre éligibilité confirmée par les chiffres, vous devez passer à l’action concrète auprès de votre organisme bailleur.
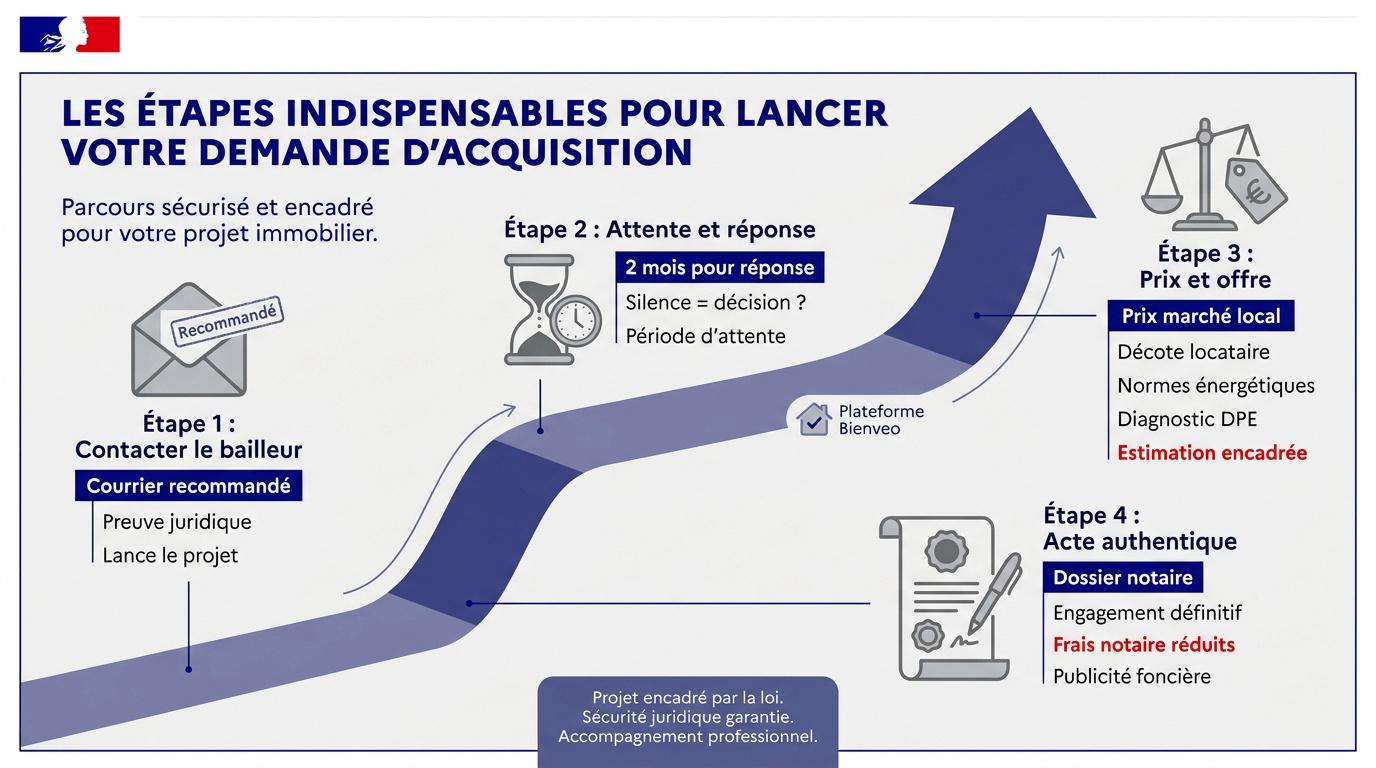
Formalisez votre demande par courrier recommandé. L’accusé de réception est une preuve juridique essentielle. Ce document lance officiellement le compte à rebours administratif de votre projet.
Le bailleur dispose de deux mois pour répondre. Un silence prolongé peut valoir refus ou acceptation selon les cas. Restez vigilant durant cette période d’attente.
Mentionnez la plateforme Bienveo pour les opportunités. Elle recense les logements vacants disponibles à la vente. C’est un outil précieux si votre bien n’est pas vendable.
Le prix est fixé selon les tarifs du marché local. L’avis des Domaines sert souvent de référence légale. Cette estimation garantit une transaction juste pour les deux parties.
L’estimation du prix de vente par le bailleur social est encadrée par la loi pour éviter toute spéculation excessive sur le parc public.
Les locataires profitent d’une décote attractive. Ce rabais compense souvent l’ancienneté du bien. C’est l’atout majeur de l’accession sociale à la propriété.
Le logement doit respecter les normes énergétiques. Un diagnostic de performance énergétique est obligatoire avant la vente. Le bailleur doit garantir un bien décent.
Préparez scrupuleusement votre dossier pour le notaire. L’acte authentique scelle votre engagement définitif. C’est le moment où vous devenez officiellement propriétaire de vos murs.
Les frais de notaire sont réduits dans le social. Ils tournent autour de 2 à 3 % du prix. C’est un avantage financier non négligeable par rapport au privé.
Le notaire assure la publicité foncière de l’acte. Il enregistre votre titre aux services fiscaux. Vous recevrez votre attestation de propriété quelques semaines plus tard.
Signer devant notaire est l’objectif final, mais le nerf de la guerre reste le montage financier de votre dossier.
Le PTZ est un levier puissant pour votre budget. Cumulez-le avec un prêt d’accession sociale. Ces dispositifs réduisent vos mensualités de remboursement.
Sollicitez les subventions locales. Action Logement propose aussi des prêts à taux très bas. Ces aides complètent souvent l’apport personnel manquant.
Comparez le coût final avec le privé. L’achat HLM reste imbattable grâce à ces outils aidés.
| Dispositif | Taux | Avantage |
|---|---|---|
| PTZ | 0% | Sans intérêt |
| PAS | Réduit | Garantie État |
| Action Logement | 1% | Prêt 30 000€ |
Le bailleur garantit le rachat pendant dix ans. Cette sécurité intervient en cas d’accident de la vie. Vous ne risquez pas votre capital.
Une offre de relogement est prévue par contrat. Si vos ressources baissent trop, vous retrouvez un toit. C’est un filet de sécurité unique.
Votre investissement est protégé. Acheter un HLM offre une sérénité que le marché classique n’offre jamais.
La clause de rachat sécurise votre parcours en cas de perte d’emploi ou de séparation durant les dix premières années.
Devenir propriétaire apporte une grande liberté, mais implique aussi de nouvelles responsabilités de gestionnaire et des contraintes légales.
Étudiez les charges des deux dernières années écoulées. Ces chiffres révèlent le coût réel de l’entretien du bâtiment. Anticipez ces dépenses dans votre budget mensuel de propriétaire.
Consultez le carnet d’entretien pour les travaux futurs. La rénovation thermique peut coûter cher dans les années à venir. Soyez prêt à voter ces investissements nécessaires.
Participez activement aux assemblées générales de copropriétaires. Votre voix compte désormais dans toutes les décisions collectives.
Prévenez votre bailleur avant de revendre votre bien. Cette obligation dure cinq ans après votre achat initial. L’organisme dispose parfois d’un droit de priorité au rachat.
La revente d’un logement HLM avant cinq ans peut entraîner l’obligation de rembourser la décote perçue lors de l’achat initial.
La plus-value peut être reversée au bailleur social. Cette règle s’applique si vous vendez très rapidement après l’acquisition. Le but est d’éviter toute spéculation immobilière abusive.
Si vous louez le bien durant les cinq premières années, le loyer est plafonné par l’autorité administrative.
Respectez les plafonds de loyers si vous louez le bien. La mise en location est strictement encadrée durant les premières années.
Devenir propriétaire grâce à la décote sociale et aux frais de notaire réduits est une opportunité unique pour sécuriser votre avenir. En respectant les deux ans d’ancienneté et les plafonds de ressources, vous accédez à un patrimoine durable avec des garanties de rachat sécurisantes. Lancez dès maintenant votre demande par courrier recommandé pour concrétiser votre projet immobilier !

Écrit par Camille Besson
Passée par une ADIL, spécialiste du logement social et des relations bailleur-locataire. Elle rédige les guides pratiques côté locataires sur Immo Zoom.