Vie en copropriete
Transformer une cave en pièce habitable en copropriété
7 min de lecture
Une canalisation qui lâche dans une colonne montante peut causer des dégâts impressionnants en quelques minutes seulement. Face à un tel sinistre, la question de savoir qui paie la recherche de fuite d’eau en partie commune devient rapidement une source de stress pour les copropriétaires inquiets de voir leur facture s’envoler.
Nous allons faire le point sur les règles de la convention IRSI et le rôle du syndic pour vous aider à obtenir un remboursement intégral de ces frais techniques.
En copropriété, le syndicat des copropriétaires finance la recherche de fuite sur les colonnes communes via son assurance. La convention IRSI plafonne la prise en charge à 1 600 € HT, distinguant strictement l’usage privatif du service collectif des canalisations.
Alors, comment savoir si ce tuyau qui fuit vous appartient ou relève de la collectivité ? C’est souvent là que le bât blesse.
Le critère d’usage est la règle d’or. Une canalisation est privative si elle dessert uniquement votre lot. Elle devient commune dès qu’elle sert à plusieurs appartements.
Le règlement de copropriété fait foi en cas de litige. Sans précision, le service rendu détermine la nature du tuyau. Les colonnes montantes appartiennent généralement au syndicat.
Une canalisation est privative si elle est affectée à l’usage exclusif d’un lot. Elle est commune si elle dessert l’ensemble du bâtiment.
Pour tout sinistre né dans les parties communes, le syndic active l’assurance de l’immeuble. C’est elle qui règle la facture du prestataire de détection.
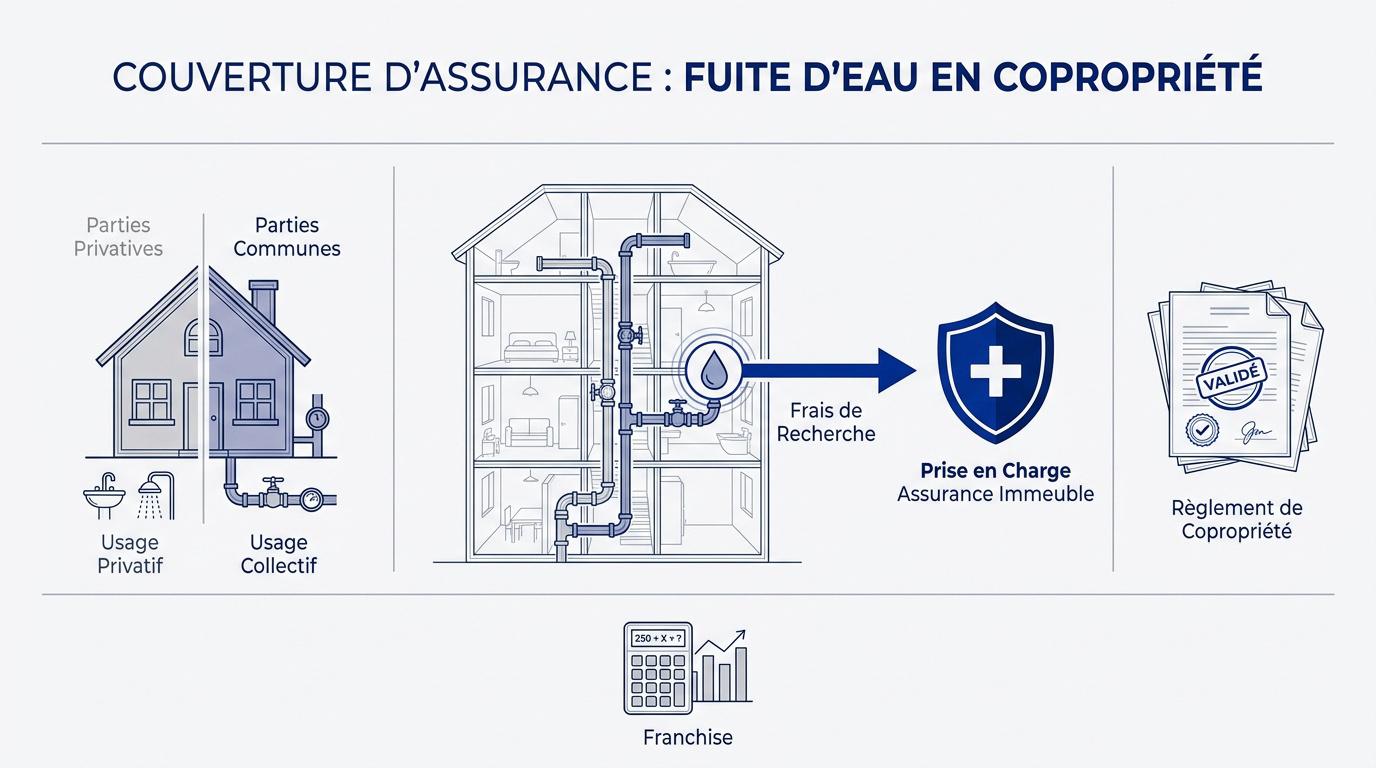
L’assureur de la copropriété intervient dès lors que la fuite provient d’un équipement commun, incluant les frais de recherche et la remise en état des supports.
Le coût reste parfois à la charge de la collectivité si le montant est inférieur à la franchise. Ces frais sont alors répartis selon les tantièmes.
| Origine | Organisation | Paiement |
|---|---|---|
| Commune | Syndic | Assurance Immeuble |
| Privative | Occupant | Assurance Habitation |
Mais au-delà de la nature des tuyaux, c’est la convention IRSI qui dicte désormais le parcours d’indemnisation pour éviter les blocages entre assureurs.
L’assureur gestionnaire est votre pilote. Il s’agit souvent de l’assureur de l’occupant. Il lance la recherche de fuite sans traquer de responsable immédiat.
Sous 1 600 euros HT, la gestion est simplifiée. Votre assureur mandate directement l’expert. Il paie les intervenants sans attendre, ce qui accélère le processus.
L’expert désigné est votre interlocuteur unique. Il valide l’origine du dommage. Enfin, il estime les coûts de remise en état de vos embellissements.
La convention IRSI permet de désigner un assureur gestionnaire unique, évitant la multiplication des interlocuteurs et centralisant totalement la procédure d’indemnisation.
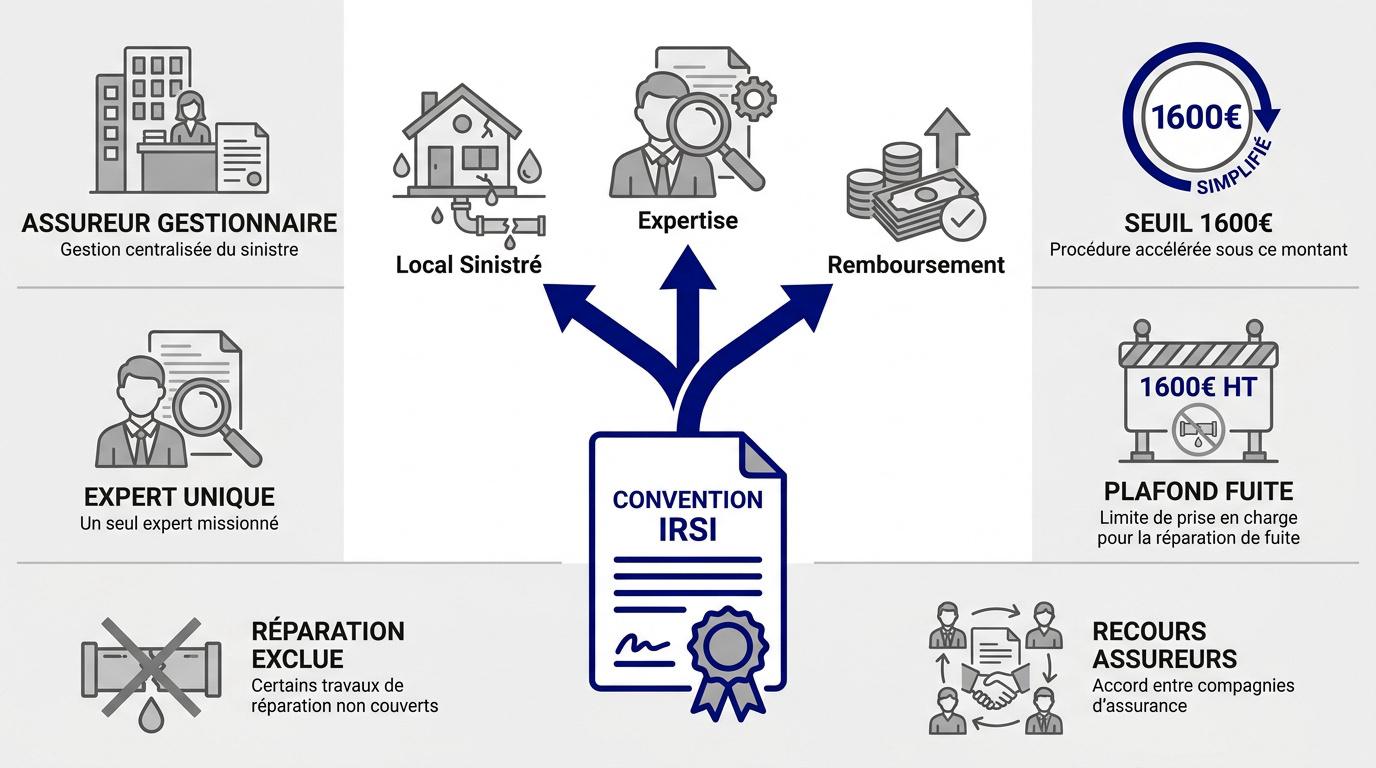
Le plafond de 1 600 euros HT finance uniquement la détection de la fuite. Au-delà, les règles classiques de responsabilité civile s’appliquent à nouveau.
L’assurance couvre la détection sous 1 600 € HT, mais jamais la réparation du tuyau lui-même.
L’assurance exclut systématiquement les réparations. Le propriétaire du tuyau doit payer la soudure. Que ce soit le syndicat ou un copropriétaire, ce coût est personnel.
Si les frais explosent, une expertise contradictoire devient obligatoire. Les assureurs se répartissent alors les charges selon les conventions de recours habituelles en vigueur.
Une fois le cadre financier posé, il faut s’intéresser à la méthode employée, car casser un mur n’implique pas les mêmes remboursements qu’un simple test acoustique.
Nous privilégions aujourd’hui la caméra thermique ou le gaz traceur pour localiser l’origine du sinistre. Ces outils modernes évitent de démolir inutilement vos revêtements les plus coûteux. C’est une approche propre.
La recherche de fuite non destructive permet de préserver l’intégrité du bâti tout en identifiant avec une précision chirurgicale l’origine du dégât des eaux en copropriété.
Sachez que ces prestations techniques sont intégralement remboursées par l’assureur gestionnaire selon la convention IRSI. Elles sont systématiquement favorisées pour leur efficacité redoutable. Le coût global du sinistre reste ainsi maîtrisé.
Un technicien qualifié localise le point de rupture au centimètre près dans vos cloisons. Cela limite les travaux de maçonnerie ultérieurs au strict minimum nécessaire. Vous gagnez un temps précieux lors des réparations.
Parfois, la situation impose de casser un coffrage ou un carrelage pour accéder au tuyau défaillant. L’assureur doit alors financer la remise en état à l’identique de votre support. Rien n’est laissé au hasard.
| Type de recherche | Action requise | Prise en charge frais | Prise en charge remise en état |
|---|---|---|---|
| Non invasive (Thermie/Gaz) | Inspection technique | Assureur gestionnaire | Sans objet (pas de casse) |
| Destructive (Casse mur) | Démolition partielle | Assurance Propriétaire | Inclus (remise à l’identique) |
| Mixte | Sondage puis accès | Assureur selon IRSI | Couvert par la garantie RDF |
Accéder au tuyau fait partie intégrante de la recherche technique. Refermer le trou et repeindre relève ensuite de l’indemnisation des dommages immobiliers classiques. La distinction est fondamentale pour votre dossier de remboursement.
Pourtant, même avec une assurance prête à payer, rien ne bouge sans l’action décisive du syndic de copropriété.
Le syndic doit réagir immédiatement dès qu’un sinistre en partie commune est signalé. Il mandate alors un plombier ou un spécialiste qualifié en détection. Cette réactivité est son premier devoir légal.
La négligence du syndic peut être mise en cause s’il ne prend pas les mesures nécessaires pour l’entretien des parties communes, entraînant ainsi des dégâts des eaux évitables.
Si le gestionnaire reste inerte, envoyez sans tarder un courrier recommandé. Cette mise en demeure est une étape juridique indispensable. Elle permet d’engager formellement sa responsabilité civile ultérieurement.
Un défaut de gestion peut entraîner une condamnation à des dommages-intérêts. Le syndic répond de la conservation de l’immeuble devant l’assemblée générale. Il doit assurer la pérennité du bâti.
En cas de retard injustifié dans la gestion du sinistre ou de défaut de mise en demeure, le syndic s’expose à une responsabilité civile pour aggravation des dommages.
Le syndic organise concrètement les accès aux installations. Il fournit les clés des locaux techniques nécessaires. Il prévient aussi les occupants si le technicien doit impérativement traverser leur logement.
Voici les actions concrètes que nous attendons d’un gestionnaire efficace :
Les copropriétaires impactés doivent être tenus informés de l’avancement. Une transparence totale limite les tensions inutiles. Bref, une bonne communication évite les appels incessants au standard.
Le syndic a l’obligation de faire intervenir rapidement un professionnel pour rechercher l’origine de la fuite et de prendre les mesures d’urgence nécessaires pour limiter les dommages.
Alors que les canalisations sont souvent en cause, les fuites provenant de l’enveloppe extérieure de l’immeuble répondent à des logiques de responsabilité spécifiques.
Le syndicat des copropriétaires est responsable des parties communes comme le toit. Il doit répondre des dommages si un défaut d’étanchéité est prouvé. C’est sa personnalité civile qui est engagée.
Pour les immeubles récents, l’assurance dommages-ouvrage est activée par le syndic. Elle finance les réparations des malfaçons graves sans attendre de procès. Cela évite que les désordres ne s’aggravent avec le temps.
L’action contre le constructeur s’arrête après dix ans. Passé ce délai, la copropriété finance elle-même l’entretien. Les frais sont alors répartis selon les tantièmes de chaque copropriétaire.
Contactez d’abord votre syndic ou l’assureur par écrit. Sans réponse rapide, saisissez le service réclamation de la compagnie. Il faut agir vite pour limiter les dégâts matériels.
Le constat amiable reste l’outil de base, même pour une infiltration de toiture, car il fige la date du sinistre et les parties en présence.
Le médiateur de l’assurance intervient gratuitement pour résoudre les litiges. C’est une option efficace avant de lancer une procédure judiciaire. Nous vous conseillons cette voie pour gagner du temps.
Bref, pour que ces procédures ne tournent pas au conflit de voisinage, quelques réflexes simples permettent de sécuriser votre dossier.
Soyez factuel dans vos observations. Ne reconnaissez jamais votre responsabilité sans l’avis d’un expert. Contentez-vous de décrire les faits visibles.
Le constat amiable permet aux assureurs de déterminer les responsabilités et d’évaluer les dommages pour lancer l’indemnisation.
Prenez des photos nettes et datées. Ces clichés sont essentiels pour l’assureur afin de prouver l’étendue des dégâts constatés.
Vérifiez votre protection juridique. Cette garantie couvre souvent les frais d’expert indépendant. Elle est incluse dans la plupart des contrats habitation.
Vérifiez vos joints chaque année. Un entretien régulier prouve votre bonne foi. Cela évite d’être accusé de négligence en cas de fuite.
Vérifiez vos joints, gardez vos factures de plomberie et contrôlez votre garantie protection juridique.
Gardez les factures de vos petits travaux. Elles servent de preuves d’entretien. L’assureur validera ainsi le bon état de vos installations privatives.
Le bailleur doit surveiller l’assurance du locataire. Sans elle, le propriétaire devient responsable des dommages. Il doit exiger l’attestation annuelle.
La responsabilité du locataire est engagée pour le manque d’entretien, tandis que la vétusté incombe toujours au propriétaire bailleur.
En copropriété, le syndicat gère et finance la détection sur les colonnes communes via son assurance. Grâce à la convention IRSI, l’indemnisation est simplifiée sous 1 600 €, garantissant une résolution rapide. Agissez vite avec votre syndic pour préserver l’immeuble : une intervention immédiate évite des dommages coûteux et assure votre sérénité future !

Écrit par Julien Mercier
Juriste de formation, spécialisé en droit immobilier et du logement. Vérifie chaque réponse publiée sur Immo Zoom et la met à jour quand la réglementation évolue.