Droit immobilier
Les impôts si on possède une maison en Espagne : le point
14 min de lecture
Près de 20 % des investisseurs français envisagent désormais d’acquérir une résidence secondaire hors des frontières nationales. Pourtant, décrocher une hypothèque sur une maison à l’étranger auprès d’une banque française ressemble souvent à un parcours du combattant, car nos établissements nationaux ne peuvent légalement saisir aucun actif immobilier situé hors de notre territoire. On finit souvent par voir son projet bloqué par cette simple barrière juridique.
Cet article décortique les solutions alternatives, comme la garantie déplacée ou le prêt Lombard, pour vous aider à concrétiser votre achat international en toute sécurité. On fait le point ensemble sur ces mécanismes financiers méconnus.
L’achat hors France requiert une garantie hypothécaire sur un bien situé sur le territoire national ou un nantissement financier (prêt Lombard), car les banques françaises ne peuvent saisir aucun actif immobilier à l’étranger.
Les banques françaises n’ont aucun pouvoir légal pour saisir ou vendre un bien hors des frontières nationales en raison des limites de juridiction et de l’absence de conventions internationales d’exécution.
Le principal frein réside dans l’impuissance légale des créanciers. Une banque française ne possède aucun levier pour saisir ou vendre un bien situé hors du territoire. La loi française s’arrête net aux frontières.
Les prêteurs redoutent aussi l’inconnu des marchés lointains. Ils ignorent les dynamiques de prix locales et les spécificités juridiques. Le risque de dépréciation rapide sur un marché non maîtrisé les paralyse totalement.
Ce manque de contrôle direct est rédhibitoire. Les établissements rejettent donc systématiquement toute demande d’hypothèque portant sur un actif immobilier étranger. C’est une règle de prudence quasi absolue.
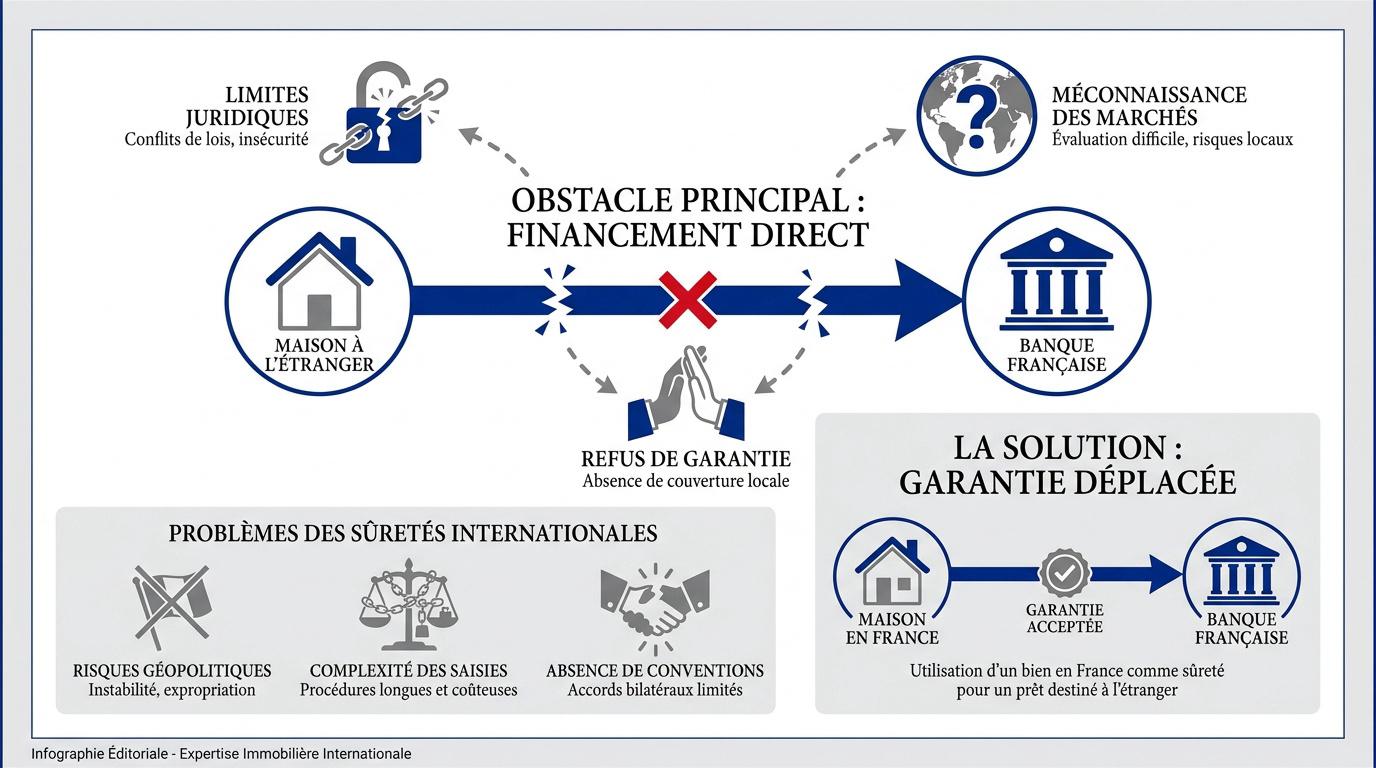
Pour contourner ce blocage, nous utilisons souvent la technique de la garantie déplacée. Vous proposez un bien déjà possédé en France comme gage. La banque inscrit une hypothèque sur ce patrimoine sécurisé et parfaitement identifiable par ses services.
Cette approche rassure immédiatement votre conseiller bancaire habituel. En cas de défaut, la banque peut agir sur le sol français. Les procédures de recouvrement sont alors standardisées, rapides et encadrées par notre droit civil.
La garantie déplacée transforme un projet international complexe en un dossier de crédit domestique maîtrisé par la banque.
L’instabilité géopolitique constitue un épouvantail majeur pour les comités de crédit. Une crise économique locale pourrait rendre votre bien totalement invendable. La valeur de votre investissement s’évaporerait alors sans aucun recours possible.
De plus, les procédures de saisie à l’étranger sont un véritable calvaire. Elles imposent des délais interminables et des frais d’avocats exorbitants. Récupérer des fonds à l’autre bout du monde devient un cauchemar administratif insoluble.
Enfin, l’absence de conventions judiciaires solides complique tout. Sans accords internationaux, la banque reste démunie face à un emprunteur défaillant. Le risque est jugé disproportionné par rapport aux gains potentiels du crédit.
| Solution de financement | Type de garantie requise |
|---|---|
| Garantie déplacée | Bien immobilier situé en France |
| Prêt Lombard | Nantissement d’actifs financiers (Assurance-vie, titres) |
| Banque locale | Hypothèque sur le bien à l’étranger |
Au-delà des blocages techniques, votre profil doit répondre à des exigences strictes pour espérer un accord de financement transfrontalier.
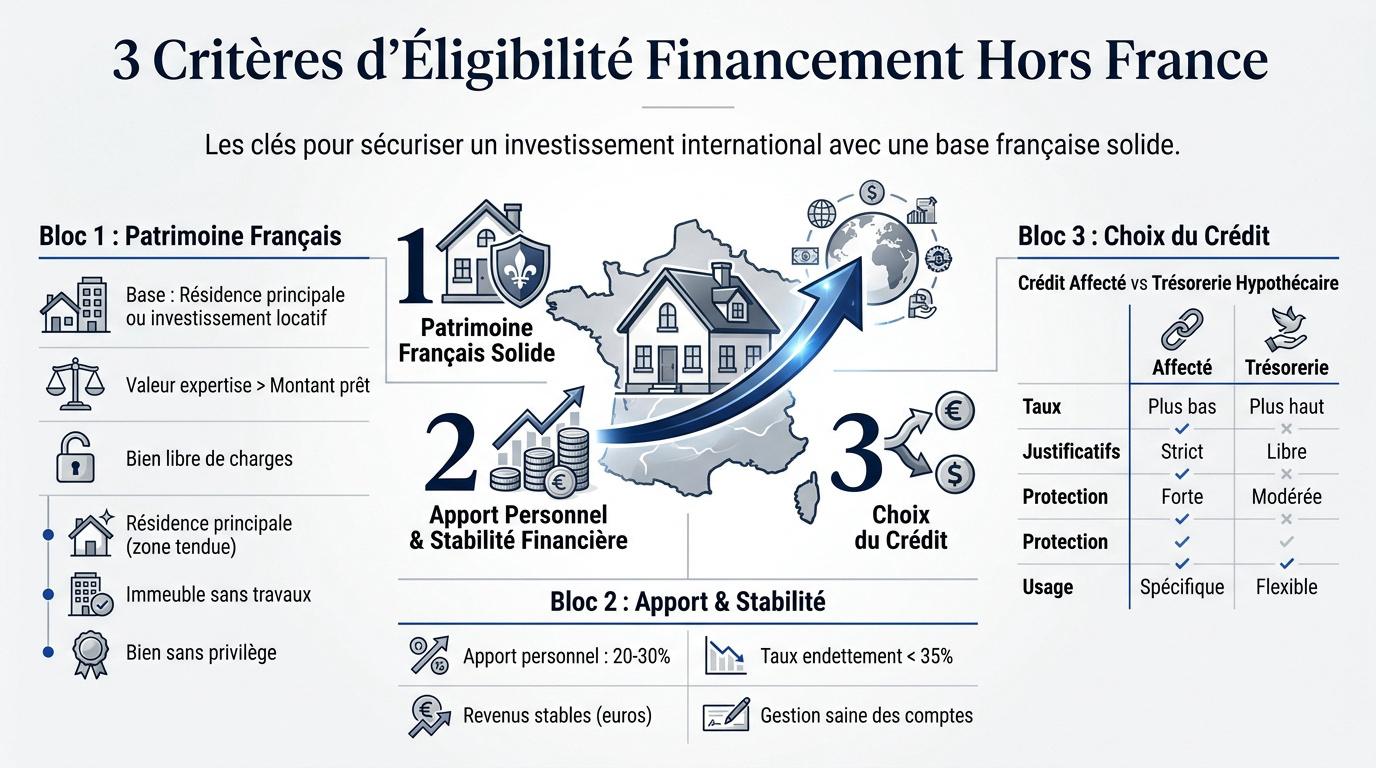
Votre résidence principale ou un investissement locatif rentable en France servent de base. Ces actifs doivent présenter une valeur d’expertise supérieure au montant du prêt sollicité.
Le bien proposé en garantie doit être libre de toute hypothèque. Si un crédit est en cours, il doit être quasiment remboursé pour libérer de la valeur.
Le prêt hypothécaire sur un bien détenu en France est souvent l’arme redoutable pour rassurer votre banquier face aux risques juridiques d’un achat à l’étranger.
Les banques demandent souvent entre 20 % et 30 % de fonds propres. Cela couvre les frais de notaire locaux et les taxes d’acquisition. C’est un gage de votre implication personnelle dans ce projet immobilier international.
Vos salaires ou dividendes doivent être stables et versés en euros. Le taux d’endettement global ne doit pas franchir le seuil fatidique des 35 % après l’opération.
Votre gestion doit être irréprochable. Vos relevés de comptes ne doivent montrer aucun incident de paiement.
Le crédit affecté est lié contractuellement à l’achat du bien. Le prêt de trésorerie hypothécaire offre plus de liberté mais affiche souvent des taux plus élevés.
Le prêt affecté permet de bénéficier de la protection de la loi Scrivener. La trésorerie libre est plus rapide à débloquer mais moins protectrice pour l’emprunteur.
| Critère | Prêt immobilier affecté | Prêt de trésorerie hypothécaire |
|---|---|---|
| Taux d’intérêt | Plus bas | Plus haut |
| Justificatifs d’achat | Obligatoires | Facultatifs |
| Protection juridique | Loi Scrivener (Élevée) | Standard (Modérée) |
| Flexibilité d’usage | Faible (Lié au bien) | Élevée (Libre) |
Si vous ne souhaitez pas engager votre patrimoine immobilier, une autre voie financière existe : le nantissement de vos placements.
Un crédit à durée déterminée garanti par le nantissement d’actifs liquides (assurance-vie, actions, obligations). Il permet de garder ses investissements actifs tout en obtenant des liquidités.
Vous donnez en garantie votre contrat d’assurance-vie ou votre compte-titres. La banque vous prête alors une somme proportionnelle à la valeur de ces actifs financiers bloqués.
Vos fonds restent investis et continuent de générer des intérêts ou des dividendes. Vous ne vendez rien, ce qui évite de déclencher une fiscalité sur les plus-values.
Ce prêt est souvent conclu pour une durée courte ou moyenne. Un remboursement in fine reste tout à fait possible.
L’hypothèque impose des frais de notaire et des délais d’inscription longs. Le nantissement se signe sous seing privé, sans frais d’acte authentique et très rapidement.
Le prêt Lombard affiche souvent des taux d’intérêt très compétitifs, proches du marché monétaire. Les frais de dossier sont également réduits par rapport au crédit classique.
Le prêt Lombard est l’arme absolue des investisseurs liquides pour éviter la lourdeur des garanties immobilières traditionnelles.
Cette solution s’adresse aux profils disposant d’une épargne financière conséquente. Il faut pouvoir bloquer des sommes importantes sans en avoir besoin pour vivre. C’est idéal pour optimiser sa fiscalité globale tout en investissant.
En cas de chute des marchés financiers, la banque peut exiger un versement complémentaire. C’est ce qu’on appelle un appel de marge.
Soyez prudent. Une diversification des actifs limite ce danger.
Une fois le financement obtenu, la réussite de votre projet dépend de votre capacité à anticiper les pièges administratifs et monétaires.
Analysez les devises. Si vos revenus sont locaux mais votre prêt en euros, la fluctuation peut être douloureuse. Une baisse de la monnaie locale augmente votre mensualité réelle.
Expliquez la fiscalité. Les conventions bilatérales entre la France et le pays d’accueil évitent de payer deux fois l’impôt. Il faut toutefois bien comprendre les mécanismes de crédit d’impôt.
Rappelez les obligations. Tout compte bancaire ouvert à l’étranger doit être déclaré via le formulaire 3916. L’administration fiscale française est très vigilante sur ce point précis pour lutter contre l’évasion.
Déposez le formulaire 3916 pour tout compte étranger afin d’éviter de lourdes amendes.
Abordez la gestion. Louer à distance nécessite une logistique sans faille. Les services de conciergerie ou les agences locales sont indispensables pour gérer les entrées, les sorties et l’entretien.
Prévoyez les frais. Ces services coûtent entre 15 % et 25 % des revenus locatifs bruts perçus.
Conseillez l’accompagnement. Un courtier spécialisé connaît les banques prêtes à financer l’étranger. L’avocat fiscaliste est aussi crucial pour valider le montage juridique. Ils sécurisent votre patrimoine face aux imprévus.
Faire appel à un expert est un investissement nécessaire pour naviguer entre les exigences de conformité et les spécificités juridiques locales.
Précisez les traductions. Vos documents bancaires étrangers devront être traduits par un traducteur assermenté. C’est une exigence stricte des services de conformité bancaire.
Anticipez les délais. Ces démarches administratives rallongent souvent le temps de traitement de votre dossier de plusieurs semaines.
Pour réussir votre achat international, privilégiez le nantissement financier ou une garantie sur votre patrimoine français. Ces solutions contournent l’impossible hypothèque sur une maison à l’étranger via une banque française tout en sécurisant vos taux. Préparez un dossier solide avec 30 % d’apport pour transformer votre rêve d’ailleurs en une réalité patrimoniale sereine !

Écrit par Julien Mercier
Juriste de formation, spécialisé en droit immobilier et du logement. Vérifie chaque réponse publiée sur Immo Zoom et la met à jour quand la réglementation évolue.